Marktkommentar 10/2026
Märkte trotzen einer ereignisreichen Nachrichtenlage
Der September hatte es in sich: zahlreiche wirtschaftliche und politische Entwicklungen sorgten für Bewegung, auch wenn sich diese auf den ersten Blick nur bedingt in den großen Aktienindizes widerspiegelte. Während der DAX im Monatsverlauf rund 700 Punkte nachgab, bewegte sich der S&P 500 nahezu auf seinem Ausgangsniveau. Der Nasdaq erreichte dagegen einen neuen Rekordstand. Auch abseits der Aktienmärkte gab es Bewegung: Der US-Dollar gewann etwas an Stärke, Gold verlor leicht, Bitcoin setzte seine Erholung fort und der Ölpreis stieg gegenüber dem Monatsanfang wieder an.
Vor allem die US-Börsen zeigten sich trotz des anspruchsvollen Umfelds robust. Getragen wurde die Entwicklung weiterhin insbesondere von den Technologieaktien, die auf Monatssicht und in Euro gerechnet in der Breite rund sechs Prozent zulegen konnten. Bemerkenswert ist dies vor allem vor dem Hintergrund gestiegener Energiekosten und höherer Zinsen. Damit rücken zugleich zwei Themen stärker in den Fokus, die für die weitere Entwicklung der Märkte entscheidend bleiben: die hartnäckige Inflation und die Geldpolitik der Notenbanken.
USA: Inflation und Zinsen rücken wieder in den Mittelpunkt
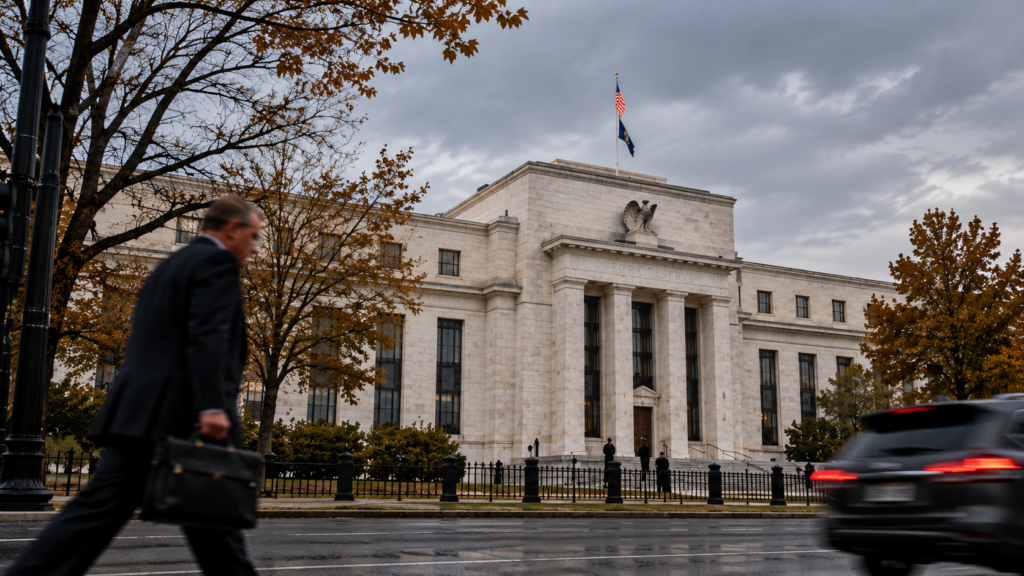
Unser Blick richtet sich weiterhin besonders auf die USA, denn die amerikanischen Börsen sind nach wie vor marktbestimmend und stehen entsprechend im Fokus der Anleger. Gleichzeitig zeigen sich dort einige Entwicklungen, die es genau zu beobachten gilt.
KI generiert
Das Verbrauchervertrauen befindet sich auf dem tiefsten Stand seit 2014. Gleichzeitig erweist sich die Inflation als hartnäckig und liegt weiterhin bei über drei Prozent. Vor diesem Hintergrund hat die US-Notenbank Fed erstmals seit 2023 den Leitzins um 25 Basispunkte angehoben. Der Leitzinskorridor liegt damit nun bei 3,75 bis 4,00 Prozent.
Auch die Europäische Zentralbank hat auf die anhaltende Inflationsentwicklung reagiert. Da die Inflation auch im Euroraum bei über drei Prozent liegt, erhöhte die EZB den Leitzins ebenfalls um 25 Basispunkte von 2,25 auf nun 2,50 Prozent.
Haupttreiber dieser Entwicklung sind insbesondere die gestiegenen Energiekosten. Dabei spielt vor allem die Entwicklung des Ölpreises im Zusammenhang mit dem Konflikt zwischen dem Iran und den Vereinigten Staaten eine wesentliche Rolle.
Politische Veränderungen in Deutschland
Auch ein Blick auf die politische Lage in Deutschland lohnt sich. Bei zwei Landtagswahlen mussten die bislang regierenden Parteien zum Teil deutliche Verluste hinnehmen. Gleichzeitig war ein spürbarer Rechtsdruck zu verzeichnen. Historisch war zudem, dass die CDU erstmals nicht in einen Landtag einzog.
Bislang haben diese politischen Ergebnisse noch keinen wirtschaftlichen Einfluss auf die Börsen. Entscheidend wird sein, wie sich die neuen politischen Strukturen und möglichen neuen Regierungen im weiteren Verlauf entwickeln und inwieweit sich daraus Auswirkungen auf die wirtschaftliche Entwicklung ergeben.
US-Staatsschulden und steigende Zinsen
Zurück in die USA: Ein zunehmend bestimmendes Thema sind dort die hohen Staatsschulden in Verbindung mit steigenden Zinsen. Die Vereinigten Staaten befinden sich hier in gewisser Weise in einem Teufelskreis.
Die Renditen zehnjähriger US-Staatsanleihen liegen inzwischen bei über fünf Prozent und damit auf dem höchsten Stand seit 25 Jahren. Angesichts des bereits hohen Schuldenstands der USA führen die gestiegenen Zinsen zu einer zusätzlichen Belastung. Hinzu kommt der Ausblick auf möglicherweise bis zu vier weiteren Zinserhöhungen in den kommenden Monaten. Wir selbst gehen nicht davon aus, dass es tatsächlich zu vier weiteren Schritten kommen wird. Die eine oder andere Zinserhöhung könnte jedoch durchaus noch folgen.
Auch die politische Lage in den USA bleibt angespannt. Trumps Zustimmungswerte stehen unter Druck, sodass insbesondere mit Blick auf die Midterm-Wahlen im November abzuwarten bleibt, wie er politisch reagieren wird und welche Auswirkungen sich daraus für die Börsen ergeben könnten.“
Der US-Dollar gewinnt wieder an Stärke
Aufgrund der Zinserhöhung in den Vereinigten Staaten hat auch der US-Dollar kurzfristig wieder etwas an Stärke gewonnen. Das ist zunächst eine klassische Reaktion auf steigende Zinsen. Langfristig bleibt die Situation für die Vereinigten Staaten aufgrund der beschriebenen Problematik jedoch belastend.
Hinzu kommt, dass auch das Vertrauen in die Bonität der Vereinigten Staaten zunehmend unter Druck steht. Ein AAA-Rating gibt es für die USA bereits seit Längerem nicht mehr.
Der ehemals als nahezu uneingeschränkt sicher geltende Hafen bröckelt damit weiter. Gleichzeitig muss klar erwähnt werden, dass wir nach wie vor weit von einem tatsächlichen Ausfall der Vereinigten Staaten entfernt sind. Dafür sind die USA mit dem US-Dollar als weltweiter Leitwährung zu bedeutend und die Wirtschaftskraft der amerikanischen Unternehmen ist weiterhin zu hoch.
Grundsätzlich zeigt sich in den USA jedoch ein Problem, das auch in vielen anderen Ländern zu beobachten ist: Es gibt ein Ausgabenproblem, bei gleichzeitigem Ausbleiben eines konsequenten Lösungsplans. Und selbst wenn ein solcher Plan vorhanden wäre, müsste dieser anschließend auch konsequent umgesetzt werden.
Portugal und Griechenland zeigen, was mit einer Strategie möglich ist
Bei manch kleinerem europäischen Land lässt sich zumindest erkennen, was möglich ist, wenn ein entsprechender Plan vorhanden ist. Dieser kann für die Bevölkerung zwar zunächst mit wirtschaftlichen Einschnitten verbunden sein, langfristig aber dazu beitragen, ein Land wirtschaftlich wieder besser aufzustellen.
Portugal und selbst Griechenland, die über lange Zeit wirtschaftlich sehr kritisch betrachtet wurden und nicht gerade über die größten Wirtschaftsunternehmen verfügen, haben in den vergangenen Jahren gezeigt, dass ein Land auch aus einer schwierigen Ausgangslage heraus wieder aufstehen kann. Entscheidend dafür sind ein vernünftiger Plan und eine klare Strategie, mit denen man sich wirtschaftlich wieder stärker in den Vordergrund spielen kann.
Was bedeuten die steigenden Zinsen für den Anleihenmarkt?
Was bedeutet diese Entwicklung nun für den gesamten Anleihenmarkt?
Wie bereits beschrieben, richtet sich der größte Blick auf die Vereinigten Staaten. Kurzfristig führen Zinserhöhungen dazu, dass bestehende Anleihen im Kurs verlieren. Entsprechend kommt es auch hier zu leichten Kursverlusten. Das ist ebenfalls in den von uns betreuten Depots zu sehen. Je länger die Restlaufzeit einer Anleihe ist, desto deutlicher kann dieser zwischenzeitliche Kursrückgang ausfallen.
Einen positiven Ergebnisbeitrag zur Depotperformance liefern Anleihen in diesem Kalenderjahr aufgrund des beschriebenen Effekts daher nicht.
Die von uns ausgewählten Anleihen befinden sich jedoch im Investment-Grade-Bereich und verfügen damit über eine entsprechend hohe Bonität. Sie haben gerade deshalb ein gutes Rating, weil die jeweiligen Emittenten finanziell gesund sind. Die statistische Ausfallwahrscheinlichkeit ist entsprechend sehr gering.
Das höhere Zinsniveau bietet auch Chancen
Gleichzeitig bietet die aktuelle Entwicklung eine Chance. Das derzeit höhere Zinsniveau ermöglicht es, sich attraktive Renditen für einen längeren Zeitraum zu sichern.
Natürlich muss dies immer zur jeweiligen individuellen Anlagestrategie passen. Wenn sich jedoch Renditen von vier, viereinhalb oder fünf Prozent mit vergleichsweise geringem Risiko erzielen lassen, ist das gegenüber den frühen 2020er-Jahren mit ihrer Nullzinspolitik eine durchaus attraktive Situation, die Anleger nutzen können.
Entscheidend ist dabei, den Effekt der zwischenzeitlichen Kursbewegungen richtig einzuordnen. Wenn eine Anleihe am Ende zu 100 Prozent zurückgezahlt wird, muss einem bewusst sein, dass ein zwischenzeitlicher Kursverlust zunächst nur vorübergehend ist. In einem Jahr kann eine Anleihe möglicherweise etwas an Kurswert verlieren und damit keinen positiven Performancebeitrag liefern. Gleichzeitig erhält der Anleger aber weiterhin seinen Kupon, der beispielsweise auch im Hinblick auf regelmäßige Auszahlungen eine wichtige Rolle spielen kann.
Wir setzen daher weiterhin konsequent unsere Strategie einer möglichst risikooptimierten Anlage entsprechend den individuellen Risikoparametern unserer Kunden um und schaffen damit einen Mehrwert.
Ausblick auf das vierte Quartal
Die Vorzeichen für ein positives viertes Quartal sind trotz der sehr gemischten Nachrichtenlage weiterhin gut. Dabei ist uns selbstverständlich bewusst, dass sich die Situation jederzeit verändern kann Wir sind darauf vorbereitet und verfolgen gemeinsam weiterhin den langfristigen Plan des Wertzuwachses.
Haben Sie Fragen, Anregungen und/oder auch Wünsche, sprechen Sie uns gerne an. Wir freuen uns auf Ihr Feedback.
Vielen Dank für Ihre Treue und Ihr Vertrauen!
Ihr Team von Mademann & Kollegen
Disclaimer: Mademann & Kollegen GmbH erstellt diesen Newsletter lediglich zu lnformationszwecken. Alle Inhalte dürfen weder ganz noch teilweise ohne unsere ausdrückliche Zustimmung vervielfältigt oder veröffentlicht werden oder an Dritte weitergegeben werden. Alle Kursquellen werden von uns als zuverlässig eingeschätzt, gleichwohl übernimmt Mademann & Kollegen GmbH keine Gewährleistung für die Genauigkeit, Vollständigkeit oder Richtigkeit der in diesem Dokument enthaltenen Zahlen, Informationen oder Meinungen. Beachten Sie ferner, dass bei Aktien ein Totalverlust nicht ausgeschlossen werden kann. Mademann & Kollegen GmbH übernimmt keine Haftung für Verluste, die durch die Verwendung dieses Dokumentes verursacht oder mit der Verwendung dieses Dokumentes in Zusammenhang stehen. Geäußerte Meinungen, Empfehlungen oder Einschätzungen sind nicht für jeden Anleger geeignet und immer abhängig von persönlichen Anlagezielen, dem Anlagehorizont und der individuellen Risikobereitschaft. Mademann & Kollegen GmbH bezieht alle Kurse von der Infront AS.
- 28. August 2026
Neue Höchststände zum Monatsauftakt Ein zunächst ruhiger Monat an den Börsen entwickelte sich zum Ende hin zu einem [...]
- 3. August 2026
Ruhiger Börsenmonat mit geopolitischen Spannungen Der Juli reiht sich – zumindest bis zur letzten Woche des Monats – [...]
- 9. Juli 2026
Zwischen geopolitischen Belastungen, KI-Euphorie und überraschender Widerstandskraft Das erste Halbjahr 2026 verlief an den internationalen Aktienmärkten deutlich bewegter, als [...]