Marktkommentar 11/2026
Geopolitische Unsicherheiten und steigende Ölpreise belasten die Märkte
Der Oktober zeigte sich an den internationalen Finanzmärkten insgesamt sehr gemischt. Eines der bestimmenden Themen blieb der Konflikt zwischen den USA, Israel und dem Iran. Insbesondere die Ölpreise, die seit Monatsbeginn deutlich gestiegen sind, beeinflussten die Entwicklung an den Börsen und sorgten zeitweise für zusätzlichen Druck auf die Aktienmärkte.
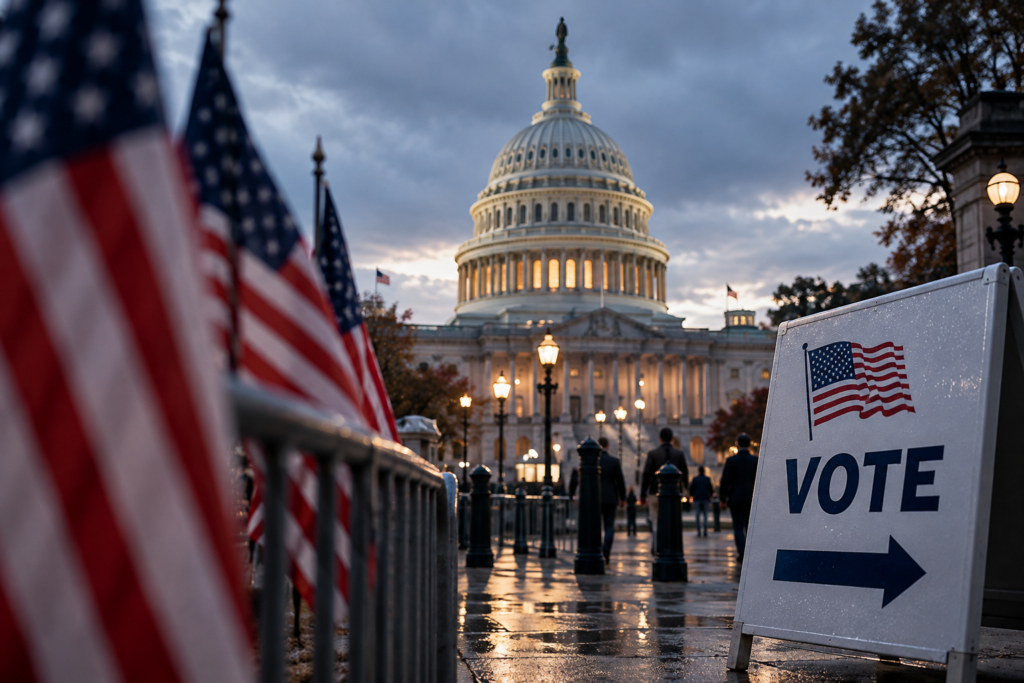
Hinzu kommt die politische Unsicherheit im Vorfeld der Midterm-Wahlen in den Vereinigten Staaten am 3. November. Viele Marktteilnehmer hielten sich mit größeren Transaktionen zurück und warteten zunächst auf ein eindeutiges Wahlergebnis. Aktuell deutet einiges darauf hin, dass die Republikaner sowohl im Senat als auch im Repräsentantenhaus ihre Mehrheit verlieren könnten. Allerdings ist hier Vorsicht geboten, denn die Vergangenheit hat bereits mehrfach gezeigt, dass Wahlausgänge durchaus für Überraschungen sorgen können.
KI generiert
Auch Donald Trump hat in der Vergangenheit kurz vor wichtigen Wahlen immer wieder Maßnahmen oder Ankündigungen aus dem Hut gezaubert, um möglicherweise noch unentschlossene Wähler für sich zu gewinnen. Entsprechend groß ist die Unsicherheit darüber, wie sich die politische Situation nach den Wahlen entwickeln wird.
Damit verbunden ist insbesondere die Frage, wie es im Konflikt mit dem Iran weitergeht. Zunehmend werden Stimmen laut, die einen weiteren, möglicherweise abschließenden Militäreinsatz im Iran für denkbar halten. Bereits jetzt wurden zusätzliche Truppen in die entsprechende Region verlegt. Gleichzeitig laufen weiterhin diplomatische Bemühungen, um eine Lösung des Konflikts zu erreichen. Diese Entwicklungen haben die Finanzmärkte im Oktober erheblich beschäftigt.
Fed und EZB halten die Zinsen stabil – personelle Veränderungen stehen bevor
Neben den geopolitischen Entwicklungen standen erneut die Entscheidungen der beiden großen Zentralbanken im Mittelpunkt. Sowohl die US-Notenbank Fed als auch die Europäische Zentralbank hielten ihre Leitzinsen unverändert.
Die Fed verzichtete wie weitgehend erwartet auf eine weitere Zinserhöhung und beließ den Leitzins in einer Spanne von 3,75 bis 4,00 Prozent. Auch die EZB nahm keine weitere Anpassung vor. Allerdings könnte bei der nächsten Sitzung im Dezember durchaus eine erneute Zinserhöhung anstehen.
Eine Besonderheit ergab sich zudem durch die Ankündigung von EZB-Präsidentin Christine Lagarde, ihr Amt zum 7. Februar 2027 niederzulegen. Damit rückt bereits jetzt die Frage in den Vordergrund, wer ihre Nachfolge an der Spitze der Europäischen Zentralbank antreten könnte.
Berichtssaison: Deutsche Automobilindustrie unter Druck, Banken mit guten Ergebnissen
Parallel dazu befindet sich die Berichtssaison in vollem Gange. Die bislang veröffentlichten Unternehmenszahlen zeichnen ein ausgesprochen gemischtes Bild.
In Deutschland stehen insbesondere die etablierten Automobilhersteller weiterhin erheblich unter Druck. Die Unternehmen melden einen Verlust nach dem anderen, wobei sich die Größenordnungen teilweise gegenseitig zu übertreffen scheinen. Eine nachhaltige Verbesserung der wirtschaftlichen Situation ist in diesem Bereich bislang nicht erkennbar.
Deutlich erfreulicher fällt dagegen die Entwicklung im Bankensektor aus. Hier machen sich die zurückliegenden Zinserhöhungen positiv bemerkbar. Die höheren Zinsen haben die Margen der Institute verbessert und dazu beigetragen, dass zahlreiche Banken gute Geschäftszahlen vorlegen konnten.
Auch die Chemiebranche zeigt sich vergleichsweise solide. Ein Beispiel dafür ist BASF. Der Konzern hat seine Strukturen verbessert und konnte teilweise auch selbst von den gestiegenen Ölpreisen profitieren.
US-Wirtschaft wächst stärker als erwartet – Technologieunternehmen im Fokus
Ein Blick in die Vereinigten Staaten zeigt zunächst eine erfreuliche gesamtwirtschaftliche Entwicklung. Das Wirtschaftswachstum lag im dritten Quartal mit 3,4 Prozent über den Erwartungen von 3,2 Prozent. Im Vorquartal hatte das Wachstum noch bei 2,2 Prozent gelegen.
Auch die Unternehmenszahlen fallen in der Breite durchaus ordentlich aus und spiegeln damit die insgesamt robuste wirtschaftliche Entwicklung wider. Allerdings zeigen sich zwischen den einzelnen Unternehmen erhebliche Unterschiede.
Besonders aufmerksam verfolgen die Marktteilnehmer weiterhin die Ergebnisse der großen Technologiekonzerne. Dabei steht vor allem eine Frage im Mittelpunkt, die uns bereits seit mindestens 18 Monaten begleitet: Wann zahlen sich die enormen Investitionen der Unternehmen tatsächlich aus und in welchem Umfang schlagen sie sich in steigenden Gewinnen nieder?
Bei Alphabet, Amazon und Intel wurde deutlich, dass die Unternehmen zwar erhebliche Gewinne erwirtschaften, gleichzeitig aber auch außerordentlich hohe Investitionen tätigen. Teilweise lagen diese Ausgaben sogar über den ursprünglichen Prognosen.
Die Reaktionen an den Börsen fielen entsprechend deutlich aus. Trotz guter Geschäftsergebnisse wurden einzelne Aktien nachbörslich oder am darauffolgenden Handelstag erheblich abgestraft. Amazon verzeichnete dabei Kursverluste von rund 13 Prozent, teilweise sogar 20 Prozent. Auch Alphabet musste mit einem Rückgang von mehr als zehn Prozent einen der größten Tagesverluste hinnehmen.
Ein positives Gegenbeispiel lieferte dagegen Microsoft. Der Konzern präsentierte gute Geschäftszahlen und investierte ebenfalls weiterhin hohe Summen. Allerdings zeigte sich hier, dass sich diese Investitionen bereits entsprechend ausgezahlt haben. Microsoft nimmt damit unter den großen Technologiekonzernen derzeit eine Art Vorbildfunktion ein.
Mit Spannung richten sich die Blicke nun auf die anstehenden Quartalszahlen von Nvidia, die traditionell mit einem zeitlichen Abstand von etwa einem Monat zu den Ergebnissen vieler anderer großer Technologieunternehmen veröffentlicht werden.
Aktienmärkte entwickeln sich unterschiedlich – DAX legt zu
Insgesamt war der Oktober für die großen Technologieunternehmen kein guter Monat. Das spiegelte sich auch in der Entwicklung der wichtigsten Aktienindizes wider.
Der technologielastige Nasdaq musste gegenüber dem Monatsbeginn deutliche Verluste hinnehmen. Der breiter aufgestellte S&P 500 bewegte sich dagegen nahezu seitwärts. Der deutsche Leitindex DAX entwickelte sich erfreulicher und konnte gegenüber dem Monatsanfang um rund vier bis fünf Prozent zulegen.
Auch bei anderen Anlageklassen zeigte sich ein gemischtes Bild. Sowohl Gold als auch Bitcoin gaben im Monatsverlauf leicht nach. Der japanische Aktienmarkt verzeichnete mit Verlusten von etwa fünf bis sechs Prozent einen deutlicheren Rückgang. Besonders auffällig war dagegen die Entwicklung der Ölpreise, die im Oktober kräftig gestiegen sind.
Wie geht es an den Börsen weiter?
Für die weitere Entwicklung der Finanzmärkte wird zunächst entscheidend sein, wie die Wahlen in den Vereinigten Staaten ausgehen und welche politischen Konsequenzen sich daraus ergeben.
KI generiert
Grundsätzlich bleiben die wirtschaftlichen Vorzeichen weiterhin vernünftig. Gleichzeitig scheint das geopolitische Eskalationspotenzial zuletzt wieder gestiegen zu sein. Entsprechend wichtig ist es, die weiteren Entwicklungen aufmerksam zu verfolgen und mit der notwendigen Vorsicht zu reagieren.
Auf der anderen Seite warten viele Investoren offenbar auf eine mögliche kleinere Korrektur an den Aktienmärkten. Schließlich haben sich die Börsen trotz der zahlreichen Unsicherheiten bislang bemerkenswert stabil gehalten.
Eine solche Korrektur könnte für viele Marktteilnehmer die Gelegenheit bieten, die nach wie vor hohe vorhandene Liquidität zu investieren. Zusätzliche Mittelzuflüsse würden die Aktienkurse wiederum stützen und könnten für neue Kursanstiege sorgen. Ein solches Verhalten war in der Vergangenheit bereits mehrfach zu beobachten.
Anleihen: Kurzfristige Kursschwankungen und langfristige Renditechancen
Auch der Anleihemarkt bleibt angesichts möglicher weiterer Zinserhöhungen ein wichtiges Thema. Insbesondere sehr langlaufende Anleihen können bei steigenden Zinsen kurzfristig stärker unter Druck geraten und entsprechende Kursverluste verzeichnen.
Wie bereits im vergangenen Marktkommentar ausführlicher erläutert und auch in unserem Podcast besprochen, handelt es sich dabei jedoch um zeitlich begrenzte Schwankungen.
Entscheidend ist letztlich, dass eine Anleihe am Ende ihrer Laufzeit zu 100 Prozent zurückgezahlt wird. Die Rendite, die sich Anleger beim Kauf sichern, bleibt ihnen erhalten, sofern sie die Anleihe bis zur Endfälligkeit halten.
Damit können zwischenzeitliche Kursbewegungen zwar durchaus stärker ausfallen, für Anleger mit einem entsprechend langfristigen Anlagehorizont steht jedoch die beim Erwerb gesicherte Rendite im Vordergrund.
Haben Sie Fragen, Anregungen und/oder auch Wünsche, sprechen Sie uns gerne an. Wir freuen uns auf Ihr Feedback.
Vielen Dank für Ihre Treue und Ihr Vertrauen!
Ihr Team von Mademann & Kollegen
Disclaimer: Mademann & Kollegen GmbH erstellt diesen Newsletter lediglich zu lnformationszwecken. Alle Inhalte dürfen weder ganz noch teilweise ohne unsere ausdrückliche Zustimmung vervielfältigt oder veröffentlicht werden oder an Dritte weitergegeben werden. Alle Kursquellen werden von uns als zuverlässig eingeschätzt, gleichwohl übernimmt Mademann & Kollegen GmbH keine Gewährleistung für die Genauigkeit, Vollständigkeit oder Richtigkeit der in diesem Dokument enthaltenen Zahlen, Informationen oder Meinungen. Beachten Sie ferner, dass bei Aktien ein Totalverlust nicht ausgeschlossen werden kann. Mademann & Kollegen GmbH übernimmt keine Haftung für Verluste, die durch die Verwendung dieses Dokumentes verursacht oder mit der Verwendung dieses Dokumentes in Zusammenhang stehen. Geäußerte Meinungen, Empfehlungen oder Einschätzungen sind nicht für jeden Anleger geeignet und immer abhängig von persönlichen Anlagezielen, dem Anlagehorizont und der individuellen Risikobereitschaft. Mademann & Kollegen GmbH bezieht alle Kurse von der Infront AS.
- 1. Oktober 2026
Märkte trotzen einer ereignisreichen Nachrichtenlage Der September hatte es in sich: zahlreiche wirtschaftliche und politische Entwicklungen sorgten für [...]
- 28. August 2026
Neue Höchststände zum Monatsauftakt Ein zunächst ruhiger Monat an den Börsen entwickelte sich zum Ende hin zu einem [...]
- 3. August 2026
Ruhiger Börsenmonat mit geopolitischen Spannungen Der Juli reiht sich – zumindest bis zur letzten Woche des Monats – [...]